物业管理行业投资专题报告 以报表为鉴,觅行业龙头
一、引言
随着中国城市化进程的持续推进和房地产市场进入存量时代,物业管理行业作为房地产后服务市场的重要组成部分,正日益受到资本市场关注。物业管理企业不仅提供基础物业服务,还积极拓展社区增值服务、非业主增值服务等多元化业务,展现出较强的抗周期性和成长性。行业内企业众多,良莠不齐,如何甄别优质龙头、规避投资陷阱,成为投资者面临的核心问题。本报告以财务报表为切入点,结合行业趋势与公司基本面,探寻物业管理行业真正的龙头标的。
二、物业管理行业概况
2.1 行业规模与增长
中国物业管理行业管理面积持续增长,根据克而瑞数据,2022年末全国物业管理总面积已超过300亿平方米,预计2025年将突破400亿平方米。行业总收入亦稳步提升,2022年百强企业营业收入均值超过15亿元,同比增长约10%。尽管增速较前几年有所放缓,但相较于房地产开发,物业管理仍处于成长期。
2.2 行业格局与竞争
行业集中度逐步提升,百强企业市场份额已超过50%,但相较于成熟市场,集中度仍有提升空间。头部企业如碧桂园服务、万科物业、保利物业、中海物业、华润万象生活等凭借母公司背景、品牌优势和资本运作,占据领先地位。第三方外拓能力成为衡量企业独立性的关键指标。
三、财务报表分析框架
财务报表是了解企业经营状况的最直接窗口。对于物业管理企业,建议重点关注以下指标:
- 收入结构:基础物业服务收入占比、增值服务收入占比及增速;
- 盈利能力:毛利率、净利率、ROE;
- 成长性:营业收入及净利润增长率、在管面积增速;
- 现金流:经营活动现金流净额与净利润的比值;
- 资产负债:资产负债率、有息负债规模;
- 关联方依赖:来自于关联房企的收入占比、应收账款中关联方占比。
通过横向与纵向对比,可评估企业的经营质量与独立性。
四、以报表为鉴:龙头识别与筛选
4.1 收入质量与结构
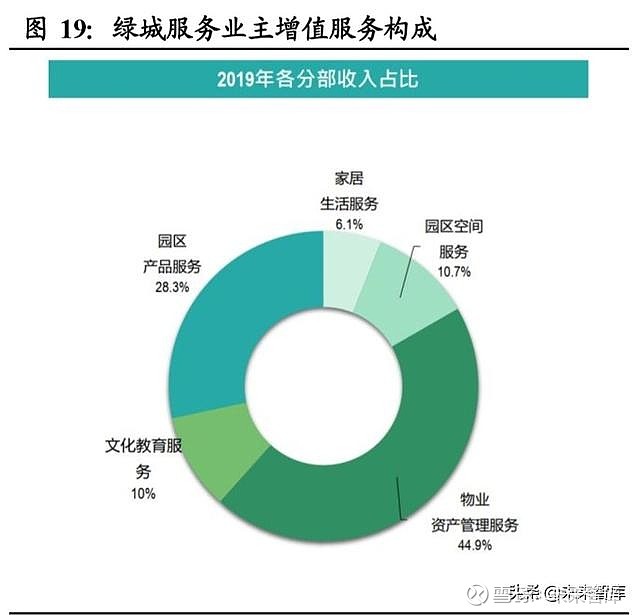
优质物企应具备多元化的收入结构,增值服务收入占比高且增长迅速。例如,华润万象生活2022年增值服务收入占比超过40%,且毛利率显著高于基础物业服务。而部分企业过度依赖关联方,收入质量存疑。
4.2 盈利能力对比
头部企业毛利率普遍在20%-30%之间,净利率在10%-15%左右。但需注意,部分企业通过财务技巧粉饰利润。建议关注扣非净利润和现金流匹配度。如碧桂园服务2022年因收并购产生大额商誉减值,导致净利润大幅下滑,暴露了整合风险。
4.3 成长性与独立性
在管面积增长是物企成长的核心驱动力。第三方外拓占比高的企业如保利物业、中海物业,凭借品牌和运营能力,独立拓展能力强,抗风险能力高。而依赖关联方输送面积的企业,在房企暴雷后增长乏力。
4.4 现金流与财务健康
经营活动现金流净额与净利润之比持续大于1,表明盈利质量高。净现金(现金及等价物减去有息负债)充足的物企更具防御性。例如,中海物业、华润万象生活均保持净现金状态,财务稳健。
五、行业龙头评价
综合财务报表与业务分析,以下企业具备龙头潜质:
- 华润万象生活:商业运营+物业管理双轮驱动,增值服务占比高,盈利能力强劲,现金流优异,关联方支持稳定。
- 保利物业:央企背景,第三方外拓能力突出,公共服务领域优势明显,财务稳健。
- 中海物业:品牌口碑好,毛利率领先,净现金充足,关联方风险低。
- 碧桂园服务:规模最大,但需关注关联方风险和商誉减值影响,若整合顺利,仍具龙头实力。
六、投资建议与风险提示
6.1 投资建议
当前物业管理板块估值处于历史低位,部分优质龙头市盈率不足15倍,具备配置价值。建议关注具备以下特征的物企:
- 第三方外拓能力强,关联方依赖低;
- 增值服务收入占比高且毛利率稳定;
- 现金流充沛,净现金状态,财务稳健;
- 管理层激励到位,治理结构清晰。
6.2 风险提示
- 房地产行业下行导致关联方应收账款坏账风险;
- 收并购整合不及预期,商誉减值风险;
- 行业竞争加剧,毛利率下滑;
- 人工成本上升,挤压利润空间;
- 政策调控超预期。
七、结论
物业管理行业仍具长期成长空间,但分化加剧。以财务报表为鉴,方能去伪存真,识别真正具备核心竞争力的龙头。投资者应重点关注企业的独立性、成长质量与财务健康度,选择在行业洗牌中能够持续胜出的优质标的,分享行业集中度提升带来的红利。
如若转载,请注明出处:http://www.dllxwy.com/product/15.html
更新时间:2026-10-11 23:41:56